
31.03.2025 г.
| НДФЛ рассчитывается нарастающим итогом в соответствии с п.3 ст. 226 НК РФ.
с 1 января 2023 года доход для НДФЛ определяется по выплате, то есть
пока доход не выплачен, он не считается начисленным. Формула для
расчета по нарастающему итогу НДФЛ: Налогооблагаемая база (за 1 месяц)*13%. Налогооблагаемая база (за 2 месяца)*13%-НДФЛ, удержанный раннее. Почему исчисленный может отличаться от удержанного НДФЛ? Рассмотрим пример: Начислена заработная плата 10 000 руб. Выплачено 6 000 руб, НДФЛ удержан 1300. Как в этом примере будет считаться НДФЛ исчисленный и удержанный: НДФЛ исчисленный: 6 000 + 1 300 = 7 300 руб.* 13%= 949 руб. То есть для НДФЛ считается доходом только то, что выплачено, а не начислено. Поэтому исчисленный НДФЛ будет 949 руб., а удержанный, который по факту удержали - 1300 руб. 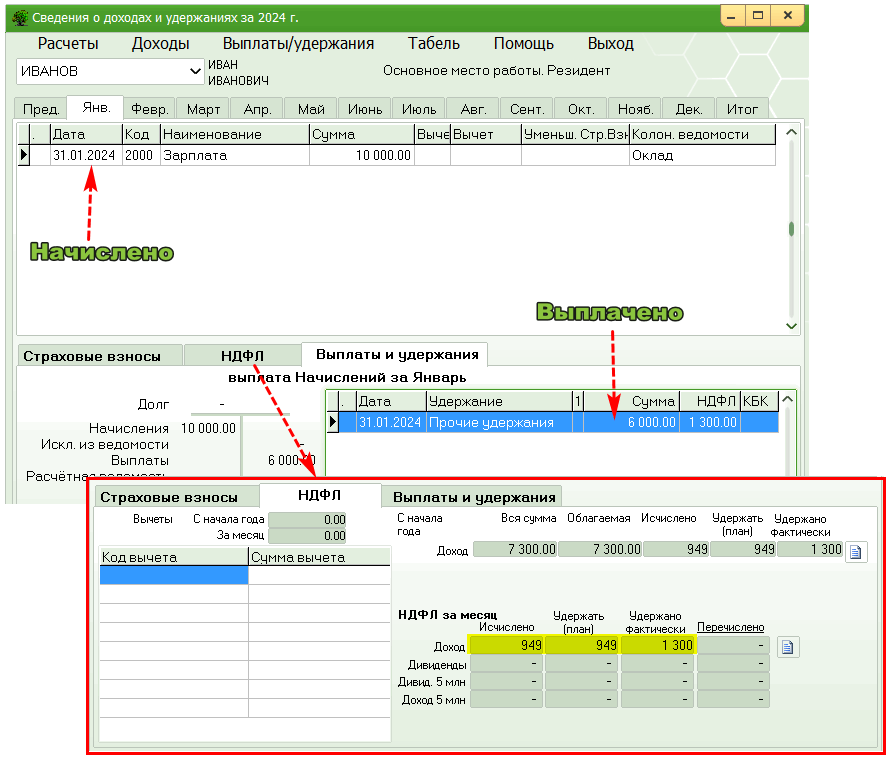 В 6-НДФЛ 140 и 160 будут соответствуют примеру: 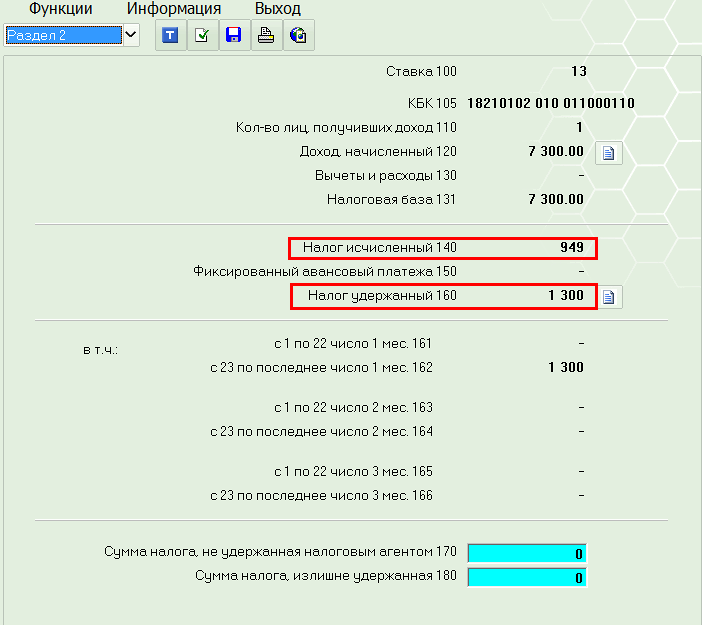 Так же разница может быть, если заработная плата считалась в тестовой версии 2025 г. (25.00). Что делать, если есть такая разница? 1. Если при сдаче отчета с 1 по 3 квартал есть такая разница - можно ее оставить если ошибка замечена уже после факта выплаты дохода, нужно будет исправить ошибку нарастающим итогом в следующем квартале. Между строками 140 и 160 есть новое контрольное соотношение, где строка 140 должна быть больше или равна 160. Более подробно об этом контрольном соотношении описано в статье по ссылке 2. Что делать с разницей в годовом отчете описано в инструкции. |