
31.08.2023 г.
| 1. Расчет НДФЛ при применении вычетов с 2023 года 2. Расчет НДФЛ, когда доход превсил 350 000 руб. 3. Расчет НДФЛ, когда сумма вычетов больше суммы начисленного дохода |
| 1. Расчет НДФЛ при применении вычетов с 2023 года В соответствии с пп. 4 п. 1 ст. 218 НК РФ налоговый вычет предоставляется за каждый месяц налогового периода. С 1 января 2023 года дата начисления определяется как день выплаты дохода (пп. 1 п. 1 ст. 223 НК РФ). Поэтому вычеты применяются к первой выплате месяца, а не к начисленному доходу за месяц. К примеру, в 2022 году вычеты применялись к начисленному доходу. Доход: 17 250 руб, расчет НДФЛ: 17250-1400*13%=2061 руб. 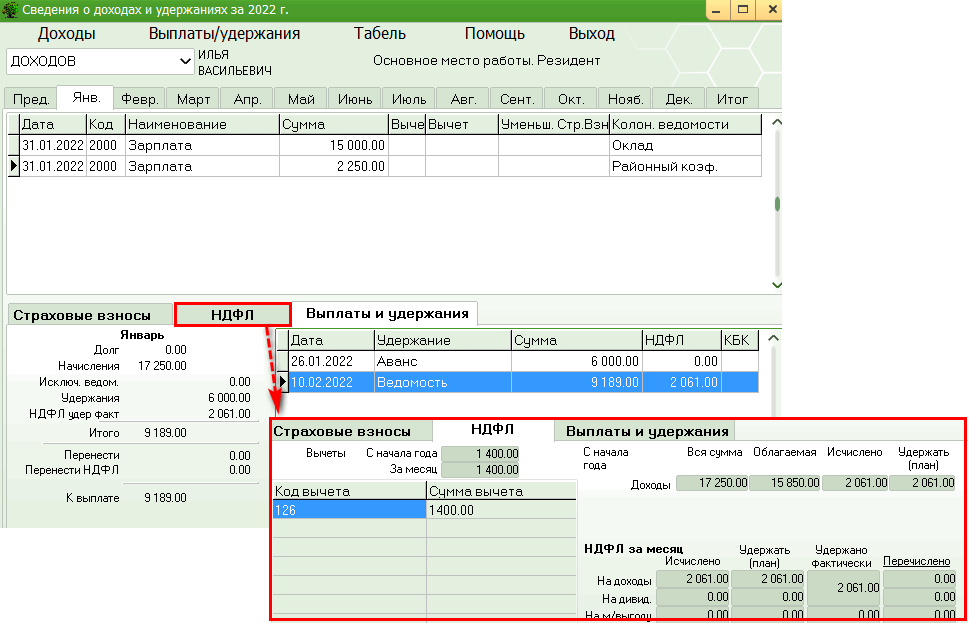 В 2023 году вычеты применяются к 1 выплате месяца. Рассмотрим пример: Начислено за 1-ю половину месяца 5 073,52 руб., выплата 25.01.2023, так как это 1 выплата месяца, вычет должен быть к ней применен соотвественно, расчет НДФЛ: 5 073,52-1900*13%=413 руб. Начислено за 2-ю половину месяца 12 176,48 руб., выплата произошла 10.02.2023. Так как это первая выплата февраля, то вычет к ней должен быть применен соответственно. Расчет НДФЛ: 12 176,48-1900*13%=1336 руб. 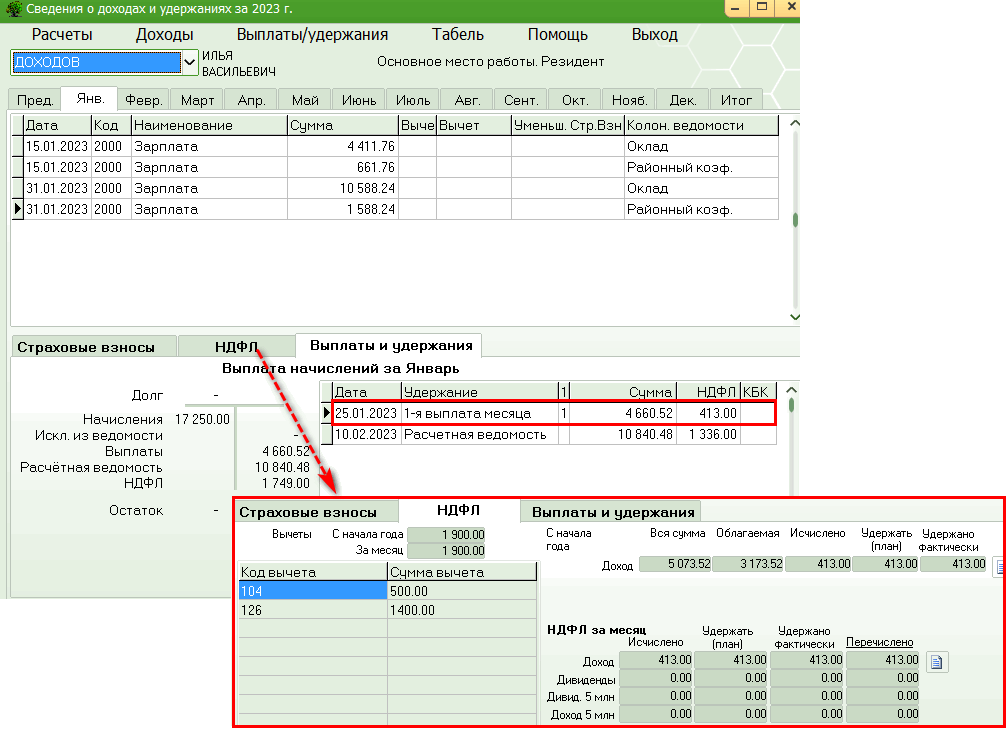 Однако к 1-ой выплате февраля вычет уже не применяется, так как она не является первой выплатой февраля. Первая выплата февраля - заработная плата за 2-ю половину января, выплаченная 10.02.2023. Расчет НДФЛ: 10 541,67*13%=1370 руб. 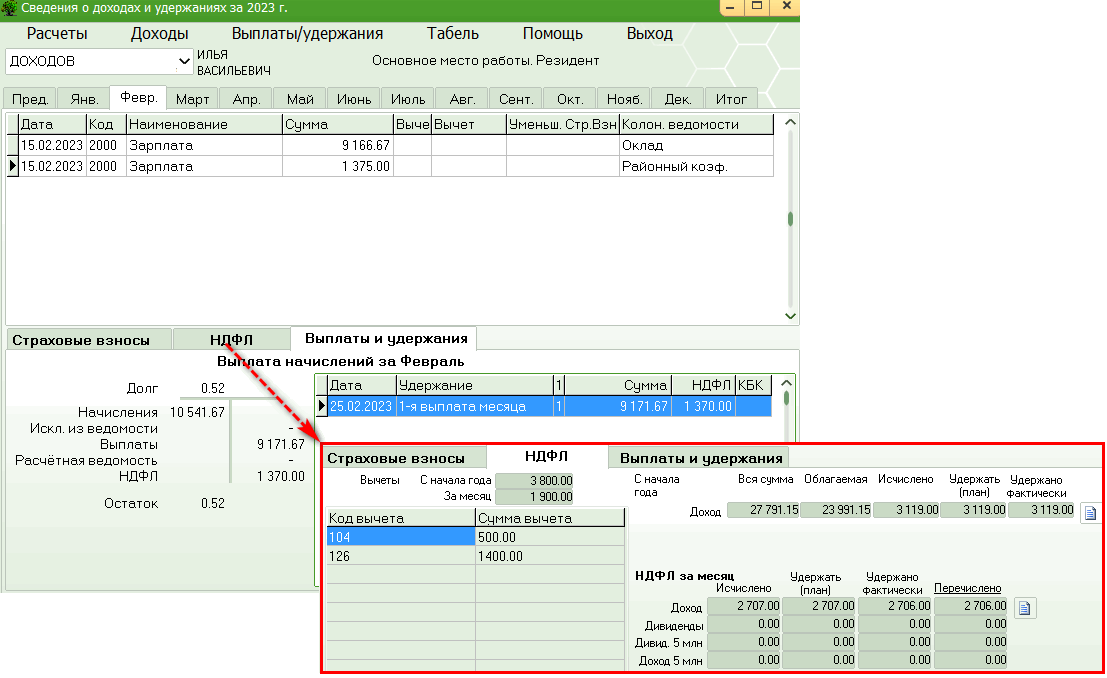 К выплате заработной платы за 2-ю половину февраля вычет снова примениться, так как дата выплаты заработной платы за февраль - 10.03.2023, переходит на следующий месяц. Как выглядит справка о доходах: 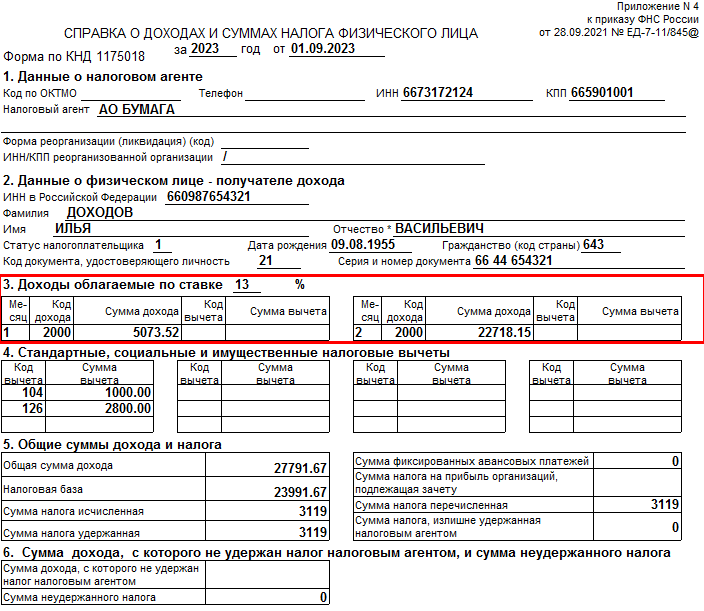 В 3 блоке в 1 месяце указан только доход за 1-ю половину января, так как это единственная выплата января. Во второй месяц попали выплата за 2-ю половину января и 1-ю половину февраля, даты выплаты соотвественно 10.02.2023 и 25.02.2023, значит они являются доходами февраля для НДФЛ. Аналогичный пример приведен в письме от 9 ноября 2022 г. № БС-4-11/15099@ 2. Расчет НДФЛ, когда доход превысил 350 000 руб. Рассмотрим пример: Заработная плата сотрудника составляет 100 000 руб. За 1-ю половину зарплата выплачивается 25 числа каждого месяца, за 2-ю половину 10 числа. Рассмотрим расчет зарплаты уже ближе к дохода в 350 000 руб.: К заработной плате за 2-ю половину марта был применен вычет, так как выплата произошла 10.04, доход еще не привысил предел и это первая выплата апреля. Расчет НДФЛ: 62 7277,27-1900*13%=7908 руб. - НДФЛ. 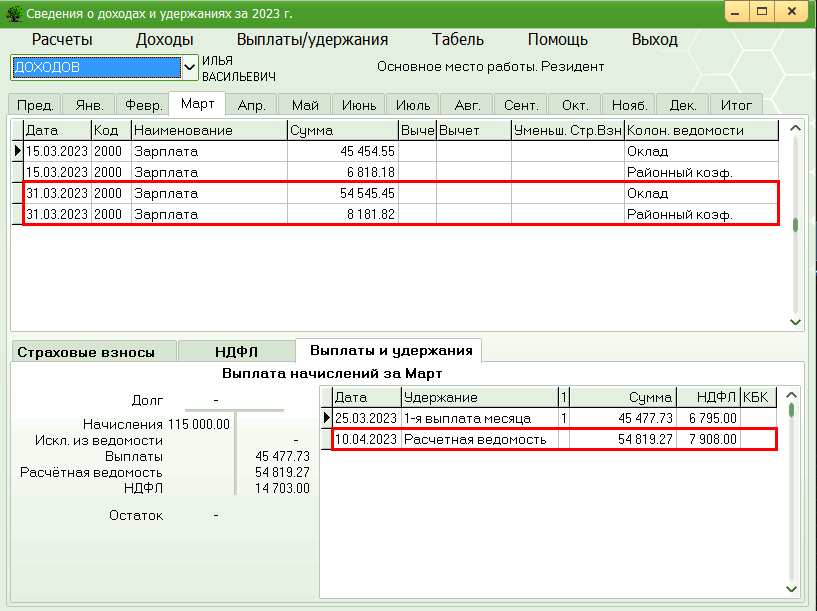 Однако на момент выплаты заработной платы доход в апреле будет составлять уже 337 400 руб. 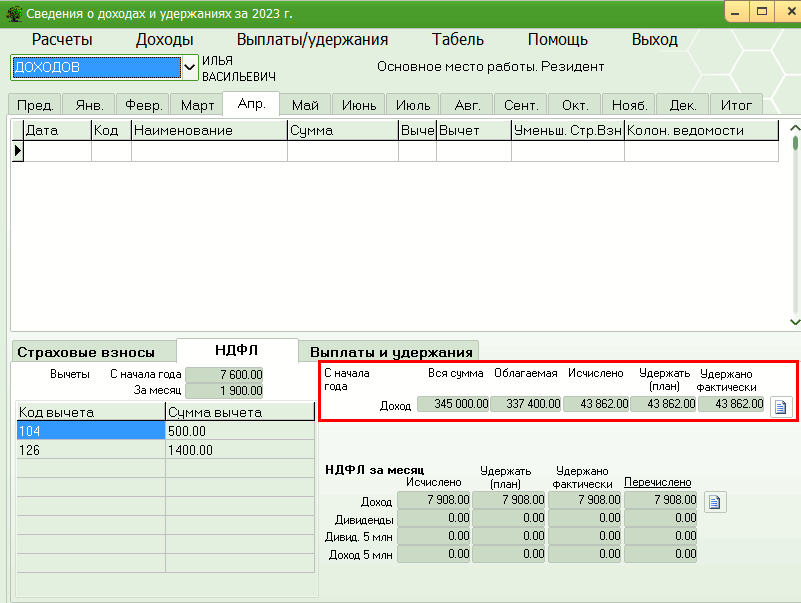 При расчете зарплаты за 1-ю половину апреля (с датой выплаты 25.04.2023), доход в апреле будет свыше 350 000 руб., и по закону, сотрудник уже не имел право на этот вычет в месяце апреле. Поэтому программа будет перерасчитывать НДФЛ нарастающим итогом. Так как НДФЛ за 2-ю половину марта был недоудержан, программа удержит недостающий НДФЛ при выплате зарплаты за 1-ю половину апреля. В этом случае, исчисленны йи удержанный равны. 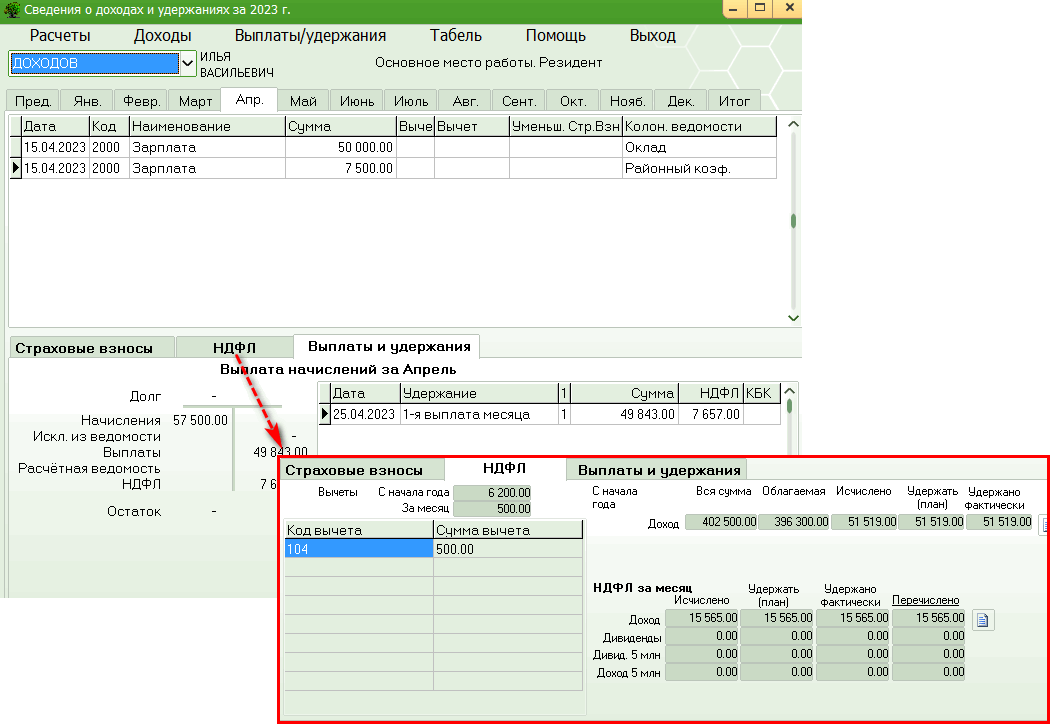 3. Сумма вычетов больше суммы начисленного дохода 1. В случае, если сумма вычетов больше начисленного дохода с начала года, исчисленный и удержанный НДФЛ будет 0. 2. В случае, если в первом месяце работы начисленный доход был больше вычетов, но все следующие месяца доход меньше вычетов: В январе начисленный доход составил 23 117, 64 руб. Начислено за 1-ю половину месяца: 15 000 руб. Выплата 25.01.2023. Вычетов 12 300. Расчет НДФЛ: (15 000-12 300)*13%=351 руб. Начислено за 2-ю половину месяца: 8 117,64. Выплата 10.02.2023. Расчет НДФЛ: (8 117,64-12 300)*13%=-544. 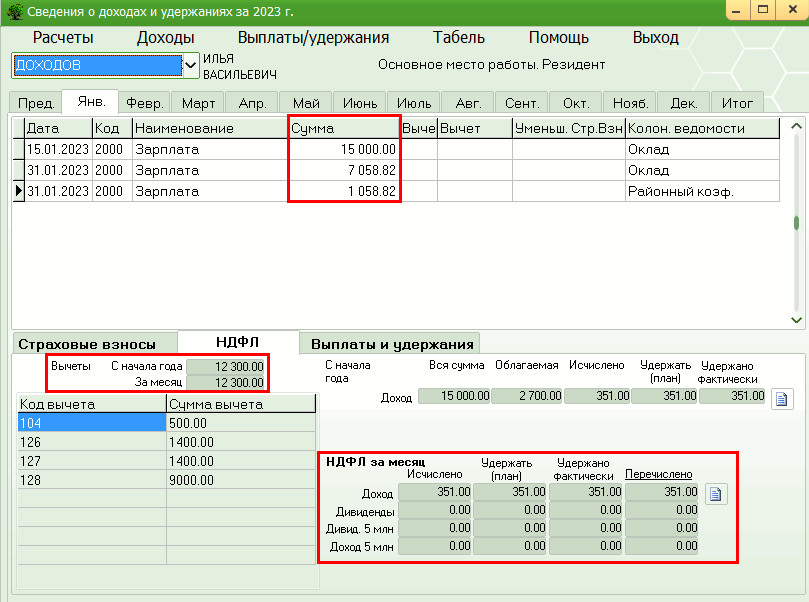 Если в течении года доход не будет выше вычетов, то образуется излишне удержанный НДФЛ, это будет очень хорошо видно по году. 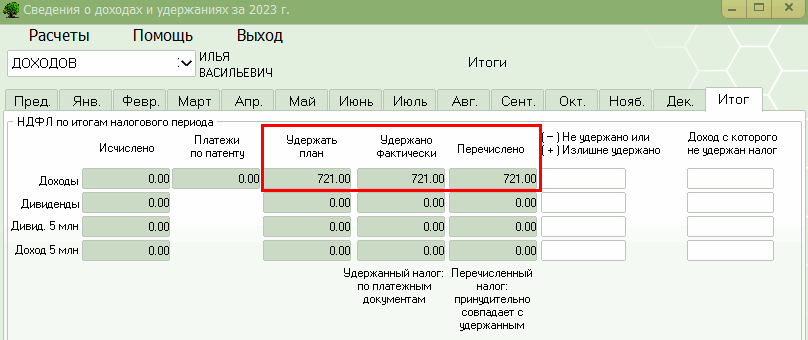 Как вернуть излишне удержанный НДФЛ описано в инстуркции |