Решения в случаях отрицательных протоколов в приеме РСВ
29.10.2026 г.
1. Ошибка в округлении страховых взносов при проверке в интернет-отчетности
2. Отрицательный протокол из-за превышения максимальной суммы страховых взносов 3. Ошибка в округлении страховых взносов из-за не верной базы 1. Ошибка в округлении страховых взносов из-за нарастающего расчета Ситуация: В случае загрузки отчета в интернет-отчетность выходит ошибка: «Сумма СВ за отчетный период неравна произведению базы на тариф (Х%)», деленному на 100% для кода 01». Разница в Х копейку …. Причина: Проверка исчисленных страховых взносов рассчитывается по формуле: Налогооблагаемая база * тариф страховых взносов В
программе Арча расчет страховых взносов производится в соответствии с
НК РФ. Согласно п.1 ст.431 НК РФ страховые взносы рассчитываются нарастающим итогом:
«В течение расчетного периода по итогам каждого календарного месяца
плательщики производят исчисление и уплату страховых взносов исходя из базы
для
исчисления страховых взносов с начала расчетного периода до окончания
соответствующего календарного месяца и тарифов страховых взносов за вычетом
сумм страховых взносов, исчисленных с начала расчетного периода по
предшествующий календарный месяц включительно» Именно поэтому в интернет-отчетности выходит ошибка
из-за применения разных условий
расчета страховых взносов. Из-за этого разница на копейки.
То есть формула расчета страховых взносов должна быть следующая,
которую применяет при расчете
Также ИФНС разъяснила порядок исчисления страховых взносов с учетом применения пониженного тарифа 15% свыше 1,5 МРОТ (письмо ФНС России от 17.03.2026 № БС-36-11/1995@).
Решение: Отправить
отчет с данной ошибкой, но скорей всего это будет предупреждение. |
|
Ситуация: Пришел протокол об отказе в приеме РСВ по причине превышения максимально допустимой суммы начисленных страховых взносов на 2 копейки. 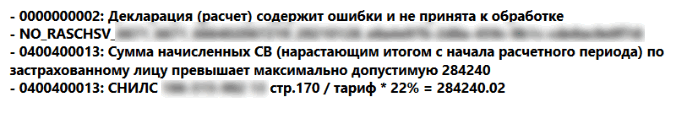 Причина: В 2026 году единая предельная величина базы составляет 2 979 000 руб. . В 3 разделе отчета РСВ в строках 150 и 170 суммы свыше установленного предела не подлежат отражению, а значит рассчитанная нарастающим итогом общая сумма страховых взносов в 170 строке не должна превышать 893 700 руб. (2 979 000 × 30%). Но с 2026 года организации как субъекты малого и среднего предпринимательства, соответствующие перечню приоритетных отраслей (распоряжение Правительства РФ от 27.12.2025 № 4125-р), применяют два тарифа одновременно: 30% до предельной базы и 15% свыше 1,5 МРОТ. Естественно, с предельной базы 2 979 000 руб. исчисленно страховых взносов будет меньше, чем 893 700 руб. Поэтому, в соответствии с Контрольным соотношением № 0.10, максимально допустимая сумма начисленных страховых взносов определяется по каждому применяемому тарифу по формуле, в результате которой полученная сумма не должна превышать 893 700 руб. : (сумма строки 170 раздела 3 : на применяемый тариф) * 30% То есть сумму страховых взносов, исчисленных по 15%, преобразуют в 30%. Тем самым, в результате расчета может быть погрешность в 1 копейку. Данное контрольное соотношение допускает погрешность в 1 копейку на каждый применяемый тариф. Но данное Контрольное соотношение не учитывает погрешность в округлении в сам момент расчета страховых взносов. Пример: По коду тарифа плательщика «01» база до превышения предельной величины — 1 200 000,00 руб. По коду тарифа плательщика «32» (ранее «20») база до превышения предельной величины — 1 779 000,00 руб. Общая сумма составляет — 2 979 000,00 руб. При исчислении страховых взносов нарастающим итогом с начала года получаются следующие суммы с округлением: 1 200 000,00 * 30% = 360 000,00 руб. 1 779 000,00 * 15% = 266 850,00 руб. Если мы применим КС 0.10 к тарифу 30%, то получим изначальную сумму: (360 000,00 / 30%) * 30% = 360 000,00 руб. А если применим КС 0.10 к тарифу 15%, то получим сумму, округленную на 1 копейку: (266 850,00 / 15%) * 30% = 533 700,00 руб. Согласно КС 0.10 погрешность допускается в 1 копейку на каждый тариф. Но к тарифу 15% правила округления было применено два раза: 1. При расчете страховых взносов: 1 779 000,00 * 15% = 266 850,00 руб. (округление до копеек); 2. При применении формулы КС 0.10: (266 850,00 / 15%) * 30% = 533 700,00 руб. Соответственно, при сложении может получиться сумма, превышающая максимально допустимую на 2 копейки по одному тарифу: 360 000,00 + 533 700,00 = 893 700,00 руб. (в данном примере превышения нет, но механизм двойного округления при дробной базе сохраняется). Если применить КС 0.10 к начисленным страховым взносам без округления, то сумма будет равна максимально допустимой. Решение: По данной ситуации специалистами технической поддержки ООО «Арча-сервис» было отправлено обращение в центральный аппарат ФНС. В результате был получен официальный ответ от УФНС по Свердловской области, в котором сказано, что Управлением будет подготовлен и направлен запрос в ФНС России о применении контрольного соотношения № 0.10 с помесячным расчетом страховых взносов. В 2026 году сумма предельной величины равна 2 979 000 руб. . Если вам придет протокол с такой же ошибкой, необходимо обратиться в налоговую по месту регистрации организации и предъявить ответ ИФНС, прикрепленный ниже. Ответ ИФНС: Ответ Инспекции ФНС России по Ленинскому район |
|
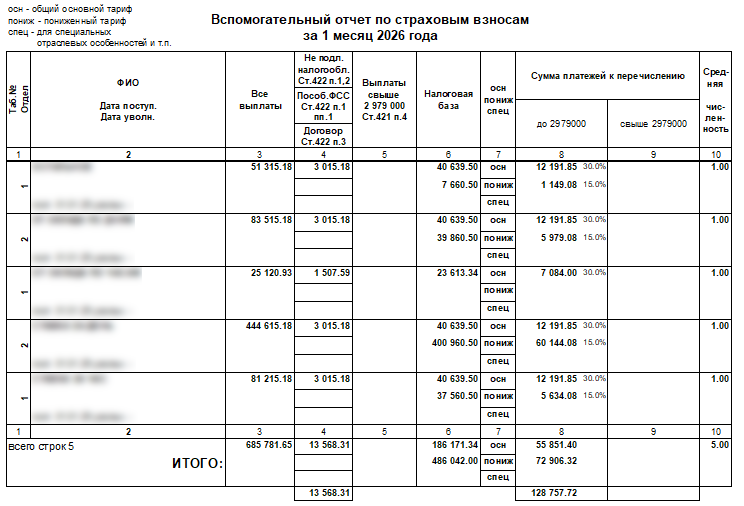
Ситуация: Пришло требование от ИФНС о том, что для расчета страховых взносов необходимо брать указанную общую базу по всем сотрудникам в Подразделе 1 и умножать на соответствующий тариф. И в случае применения данной формулы рассчитанная сумма не идет с той, что указана в отчете. Причина: Страховые взносы исчисляются по каждому сотруднику отдельно согласно п. 1 ст. 421 НК РФ. То есть для исчисления взносов берется база сотрудника с начала расчетного периода по соответствующий месяц и умножается на тариф за минусом исчисленных страховых взносов с начала расчетного периода по предшествующий календарный месяц включительно. В отчете РСВ в 050 строке Подраздела 1 указывается общая по всем сотрудникам - база для исчисления страховых взносов. По сотрудникам база не разбивается в отчете РСВ (только в 3 разделе). И при проверке ИФНС получается видеть только общую базу.
Решение: В данной ситуации необходимо написать пояснительную записку и сослаться на п.1 ст.421 НК РФ. База для исчисления взносов определяется по каждому сотруднику отдельно (п. 1 ст. 421 НК РФ). И
приложить Вспомогательный отчет по страховым взносам, сформированный в
программе Арча, где как раз видно базу в разрезе по сотрудникам. (Отчеты / Отчеты по Страховым взносам / Вспомогательный отчет по Страховым взносам)
Общая база по всем сотрудникам не берется для исчисления взносов согласно НК РФ |